
Une terrasse rénovée, un bassin creusé ou un jardin équipé peuvent représenter une part importante de la valeur d’une maison. Pourtant, ces aménagements ne suivent pas nécessairement les mêmes règles d’assurance que le salon ou la toiture. Après une tempête, la question n’est pas seulement de savoir si le contrat comporte une garantie « événements climatiques » : il faut aussi vérifier si l’ouvrage endommagé figure parmi les biens assurés.
La distinction paraît administrative, mais ses effets sont concrets. Une pergola fixée à la façade peut recevoir un traitement différent d’une structure indépendante. Une piscine déclarée peut être couverte pour son bassin, sans que son robot ou son volet le soient au même niveau. Quant aux arbres, au portail et au mobilier de jardin, ils relèvent souvent de plafonds ou d’options distincts. La protection réelle dépend des biens déclarés, des événements garantis et des exclusions. Avant d’engager des travaux ou de modifier une formule, mieux vaut confronter le contrat à l’extérieur tel qu’il existe aujourd’hui, et non tel qu’il était lors de la souscription.
En bref
- Le contrat habitation protège d’abord le logement ; les aménagements extérieurs ne sont pas tous inclus automatiquement.
- La fixation d’une terrasse ou d’une pergola, la déclaration d’une piscine et l’usage d’une dépendance influencent leur couverture.
- La responsabilité civile, les dommages aux biens et les obligations de sécurité répondent à des questions différentes.
- Pour comparer les offres, examinez les plafonds, franchises et exclusions avant le seul montant de la cotisation.
Assurance habitation et aménagements extérieurs : où s’arrête le contrat de base ?
Une multirisque habitation est généralement construite autour du bâtiment principal, de son contenu et de la responsabilité civile du foyer. Elle prévoit des garanties pour certains événements, comme l’incendie, le dégât des eaux ou la tempête, selon les conditions retenues. Cette architecture ne signifie pas que chaque élément situé sur la parcelle bénéficie automatiquement de la même protection que la maison.
Imaginez un terrain dont les propriétaires ont progressivement amélioré l’usage : terrasse posée il y a quatre ans, abri ajouté ensuite, portail motorisé plus récemment. Si le contrat n’a pas évolué, il peut encore décrire une maison entourée d’un jardin peu aménagé. Le décalage entre le terrain réel et les biens déclarés constitue le premier risque. Il apparaît souvent au moment d’un dommage, lorsque la valeur de remplacement doit être établie.
Les assureurs distinguent notamment le bâtiment, ses éventuelles dépendances et les équipements extérieurs. La classification repose sur les définitions du contrat, pas uniquement sur l’apparence de l’installation. Un abri accolé à la maison n’est pas nécessairement traité comme un atelier indépendant ; une cuisine d’été maçonnée n’a pas le même statut qu’un barbecue mobile. Les conditions particulières précisent normalement ce qui a été déclaré et les options effectivement souscrites.
Il faut ensuite séparer deux questions. Le bien est-il assuré ? Et le sinistre qui l’a touché est-il garanti ? Une clôture peut figurer dans le périmètre assuré tout en étant couverte contre la tempête, mais pas contre un choc accidentel. Inversement, une garantie vandalisme peut exister au contrat sans s’appliquer au mobilier laissé dehors. La présence d’un intitulé rassurant ne remplace donc pas la lecture de son champ d’application.
| Élément extérieur | Situation fréquente | Point à contrôler |
|---|---|---|
| Terrasse attenante | Parfois intégrée au bâti | Définition, matériaux, vétusté |
| Piscine et équipements | Garantie spécifique fréquente | Bassin, local technique, accessoires |
| Mobilier de jardin | Capital limité ou optionnel | Vol, conditions de rangement, plafond |
| Arbres et plantations | Protection variable | Événements couverts et exclusions |
| Clôture et portail | Inclusion variable | Choc, tempête, franchise |
| Abri et pergola | Déclaration parfois nécessaire | Surface, fixation, usage |
Cette lecture par élément évite une erreur courante : considérer l’extérieur comme un seul bloc. Une même formule peut être satisfaisante pour la terrasse, insuffisante pour la piscine et silencieuse sur les plantations. Si vous utilisez un comparateur d’assurance habitation, reprenez ces postes un par un. Deux cotisations proches peuvent correspondre à des capitaux assurés et à des franchises très différents.
La responsabilité civile demande également une attention distincte. Elle vise, sous les conditions du contrat, les dommages causés à autrui ; elle ne finance pas automatiquement la remise en état de vos propres équipements. Si une branche de votre arbre endommage la terrasse voisine, la question de votre responsabilité n’est pas celle de l’indemnisation de l’arbre lui-même. Pour comprendre sa couverture, il faut raisonner à la fois par bien, par événement et par bénéficiaire.
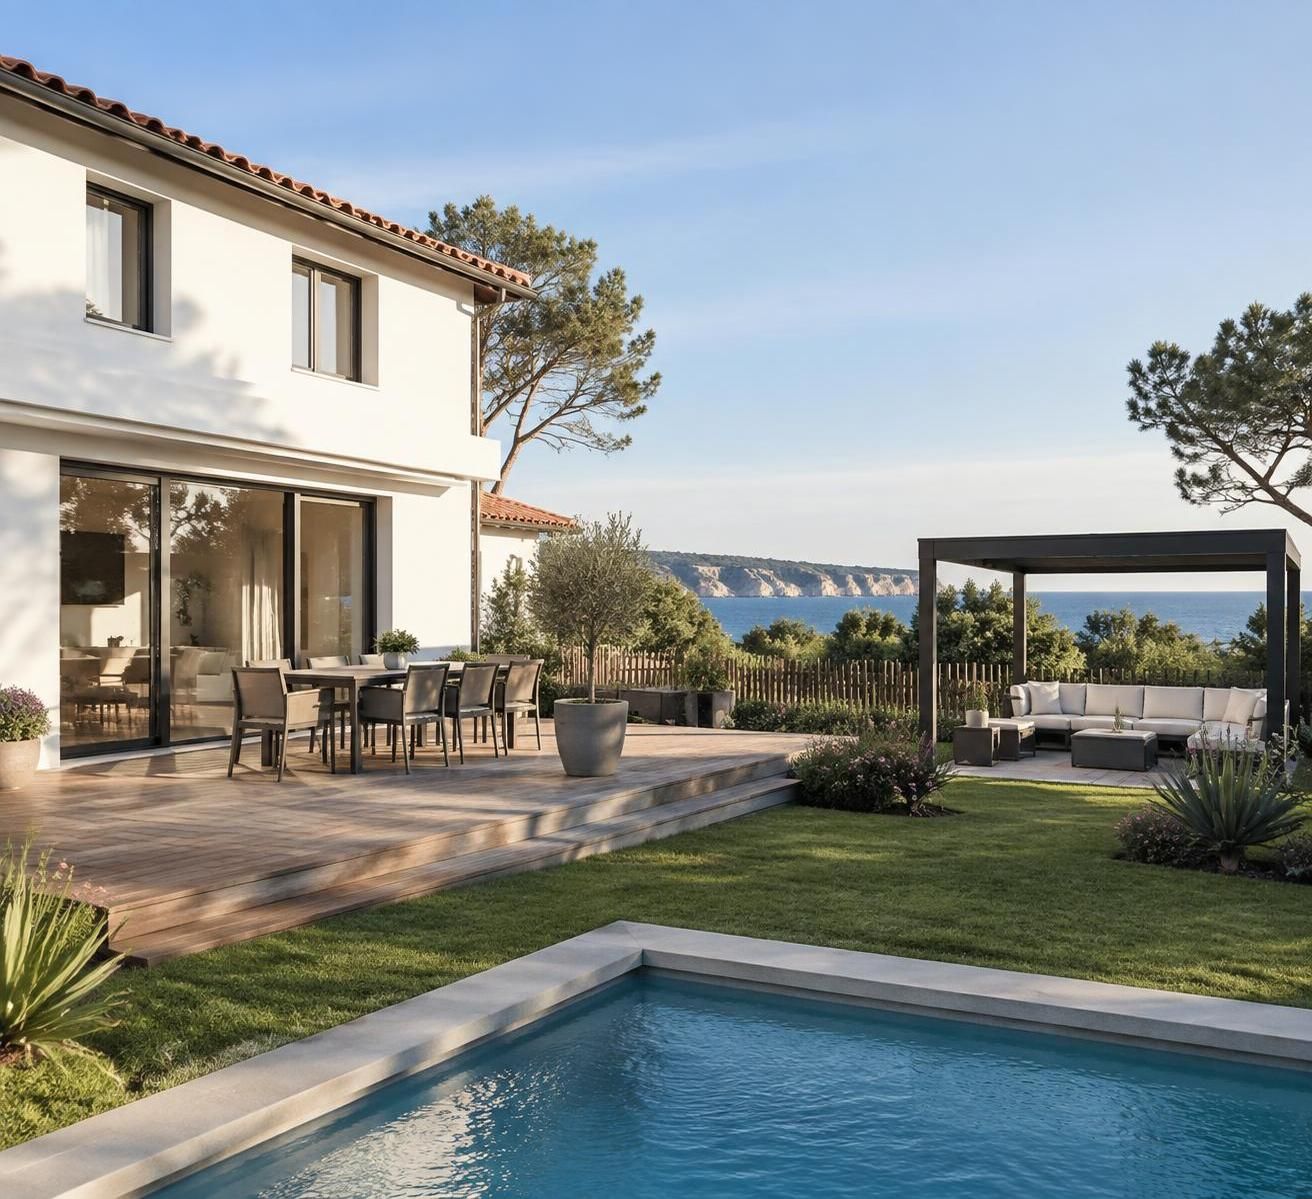
Terrasse, pergola et cuisine d’été : comment leur fixation change la couverture
Une terrasse n’est pas seulement une surface où poser une table. Elle peut comprendre une dalle, une structure porteuse, un revêtement, des garde-corps, un escalier et des raccordements électriques. Après une chute d’arbre ou un incendie, réparer l’ensemble coûte davantage que remplacer quelques lames. Pourtant, l’indemnisation dépend d’abord de la façon dont l’ouvrage est défini dans la police d’assurance.
Lorsqu’une terrasse est attenante et conçue comme un prolongement du logement, certains contrats la rattachent aux éléments du bâtiment. Une plateforme implantée au fond du jardin peut relever d’une autre catégorie. Il serait imprudent d’en déduire une règle universelle : la simple proximité de la façade ne suffit pas toujours. La description inscrite aux conditions particulières reste le meilleur point de départ.
Les pergolas rendent cette lecture encore plus nécessaire. Une structure fixée au mur, équipée de lames orientables et d’un moteur, associe ouvrage fixe et matériel électrique. Une pergola autoportante repose ailleurs sur la parcelle. En cas de vent violent, l’assureur peut examiner la fixation, la garantie climatique applicable et la présence éventuelle d’exclusions liées à la conception ou à l’entretien. Déclarer la pergola avec ses équipements évite de réduire le dossier à une simple « terrasse ».
La cuisine d’été pose une question voisine. Un plan de travail maçonné, un évier raccordé, des rangements fixes et une installation de cuisson forment un aménagement durable. Les appareils mobiles, eux, peuvent relever du contenu ou d’une garantie mobilier extérieur, avec d’autres limites. Décrire précisément ce qui est fixé et ce qui peut être déplacé permet de demander une réponse utile à l’assureur, plutôt qu’un accord général sur « l’espace repas ».
Prenons le cas d’une terrasse en bois construite pour améliorer le confort d’été d’une maison. Sa valeur ne tient pas qu’au prix du matériau : le support, la ventilation sous les lames et la main-d’œuvre comptent aussi. Si une partie est arrachée, les factures de pose et les photographies du chantier aident à établir sa consistance. Elles peuvent également distinguer un dommage soudain d’une dégradation progressive, généralement appréciée autrement.
Les matériaux appellent enfin une vérification sur la vétusté. Bois, composite, toile de store et motorisation ne vieillissent pas de manière identique. Selon le contrat, l’indemnité peut tenir compte de l’âge de l’équipement, d’un plafond spécifique ou des modalités de reconstruction prévues. Avant de choisir une finition coûteuse, il est raisonnable de comparer ce que vous financez à l’installation et ce que vous pourriez réellement récupérer après un sinistre.
Une terrasse bien pensée pour l’habitat durable doit résister aux usages et au climat local ; sur le littoral, l’exposition au vent et à l’humidité mérite notamment d’être anticipée. L’assurance n’efface ni un défaut d’entretien ni une conception inadaptée. Elle vient protéger un investissement identifié contre les événements prévus au contrat. Le bon réflexe consiste à documenter l’ouvrage dès sa réalisation, puis à faire confirmer son classement par écrit.
Ce souci de description devient encore plus important lorsqu’un bassin s’ajoute au terrain : ses équipements et les risques pour les personnes ne relèvent pas nécessairement de la même garantie.
Assurance piscine : distinguer le bassin, les équipements et la responsabilité civile
Une piscine concentre plusieurs risques dans un même espace. Le bassin peut subir un dommage matériel ; la pompe ou le volet peuvent être endommagés séparément ; un visiteur peut se blesser à proximité. Ces situations ne déclenchent pas automatiquement une garantie unique. Une option piscine mérite donc d’être examinée poste par poste, même lorsque la responsabilité civile figure déjà au contrat habitation.
Pour les dommages aux biens, la première vérification concerne le périmètre assuré. Le bassin est-il mentionné ? Le revêtement, la filtration, le chauffage, le local technique, la couverture et l’abri sont-ils compris ? Un robot laissé près de l’eau est-il traité comme un accessoire du bassin ou comme un appareil mobile ? Les réponses varient selon les formules. Un intitulé « piscine garantie » ne précise pas, à lui seul, tous ces détails.
La seconde vérification porte sur les causes du dommage. Gel, tempête, choc, vandalisme ou débordement ne sont pas nécessairement couverts dans les mêmes conditions. Une fuite illustre bien la difficulté : la recherche de son origine, la réparation de la canalisation et la remise en état des abords peuvent constituer trois dépenses distinctes. Demandez lesquelles sont prises en charge, avec quel plafond et quelle franchise.
Une famille qui installe un bassin enterré peut, par exemple, conserver le même contrat en pensant que la maison reste assurée comme avant. Après un orage, le local technique se retrouve inondé et la pompe doit être remplacée. Le point décisif n’est pas le coût initial du bassin, mais sa déclaration et la rédaction de la garantie applicable aux équipements. Prévenir l’assureur après les travaux permet de corriger ce décalage avant le premier incident.
La responsabilité civile répond à une autre logique. Elle peut intervenir, selon les circonstances et les conditions du contrat, lorsqu’un tiers subit un dommage dont le propriétaire est responsable. Elle ne doit pas être confondue avec une assurance qui remettrait systématiquement le bassin en état. Lorsqu’un invité glisse près de la margelle, les questions de responsabilité, d’aménagement et de circonstances de l’accident doivent être examinées ensemble.
La sécurité constitue également un sujet autonome. Une piscine privée enterrée ou semi-enterrée concernée par la réglementation doit disposer d’un dispositif de sécurité conforme parmi ceux prévus : barrière, alarme, couverture ou abri. Ces équipements ne remplacent ni la surveillance ni une garantie dommages. Leur absence peut créer des difficultés importantes en cas d’accident, au-delà du seul examen du contrat d’assurance.
Une piscine hors-sol demande aussi une déclaration adaptée à sa réalité. Un petit bassin démonté après l’été n’a pas les mêmes caractéristiques qu’une installation maintenue en place, équipée d’une filtration fixe et entourée d’une plateforme. Plutôt que de supposer qu’elle est « mobile » ou « permanente », décrivez son installation à l’assureur et demandez la catégorie retenue par écrit.
Dans un projet d’habitat durable, limiter les pertes d’eau, entretenir la filtration et protéger les installations du gel relèvent du bon usage. Ces gestes réduisent certains risques sans rendre inutile la couverture. Pour une piscine, trois lignes doivent rester distinctes dans votre vérification : les dommages matériels, la responsabilité envers les tiers et les obligations de sécurité.
Jardin, mobilier, clôture et dépendances : les biens faciles à oublier
La valeur d’un jardin se construit souvent progressivement. Quelques arbres plantés jeunes deviennent structurants ; un coin repas reçoit du mobilier durable ; une serre, un atelier ou des jeux apparaissent au fil des besoins. Comme ces dépenses sont espacées, leur total passe inaperçu. Un inventaire sommaire suffit pourtant à montrer qu’après une tempête ou un vol, le reste à charge pourrait être significatif.
Les végétaux bénéficient rarement d’une protection identique à celle du bâtiment. Certaines garanties « jardin » indemnisent des plantations détruites par des événements définis, dans la limite d’un plafond. Les maladies, le manque d’arrosage ou un entretien insuffisant peuvent être exclus. Pour un arbre tombé, il faut aussi distinguer la valeur du végétal, les frais éventuels d’enlèvement et les dommages causés à un autre bien : ces postes ne se confondent pas.
Le mobilier extérieur connaît ses propres limites. Une table, des chaises, un barbecue mobile et des coussins laissés dehors ne sont pas toujours couverts contre le vol comme le contenu de la maison. Certains contrats conditionnent la garantie à un rangement dans un local fermé ou à des circonstances précises. Photographier les objets, conserver leurs justificatifs et estimer leur valeur actuelle rend la comparaison des plafonds beaucoup plus concrète.
Une clôture et un portail sont faciles à considérer comme de simples limites de propriété. Pourtant, un portail motorisé endommagé par un véhicule ou des panneaux arrachés par le vent impliquent des réparations techniques, parfois de maçonnerie et d’électricité. Selon le contrat, ces éléments peuvent être inclus parmi les ouvrages assurés, limités à certains événements ou nécessiter une option. Vérifiez séparément le mur, les panneaux, le portail et sa motorisation.
L’exemple d’un portail heurté montre pourquoi la cause du dommage compte autant que le bien lui-même. Si le conducteur est identifié, un recours contre son assurance peut entrer en jeu. Si les circonstances sont différentes, la garantie mobilisable et la franchise peuvent changer. Demander simplement « mon portail est-il assuré ? » laisse donc une partie de la question sans réponse ; il faut envisager les sinistres plausibles sur votre parcelle.
Les dépendances non attenantes réclament la même précision. Un abri utilisé pour quelques outils, un garage séparé et un atelier contenant des machines n’exposent pas les mêmes capitaux. L’assureur peut demander leur surface, leur construction et leur usage. Lorsque des vélos ou du matériel coûteux y sont entreposés, la couverture du contenu doit être examinée en plus de celle des murs et de la toiture.
Une serre mérite, elle aussi, une description fidèle. Sa structure peut résister correctement au vent tandis que ses panneaux et son contenu restent vulnérables à la grêle. Sur un terrain exposé, les conditions de fixation et d’entretien ont un intérêt pratique autant qu’assurantiel. Mieux vaut adapter l’aménagement au climat et vérifier ensuite la garantie disponible que payer une option en espérant compenser une installation fragile.
Cette approche rejoint les principes d’un jardin sobre : choisir des végétaux adaptés au site, éviter les équipements superflus et protéger ceux dont le remplacement pèserait réellement sur le budget. Le contrat doit suivre ces choix concrets. Un extérieur modeste mais bien documenté sera souvent plus simple à assurer qu’une accumulation d’équipements mal identifiés.
Une fois les biens recensés, reste à lire les lignes qui déterminent l’indemnisation : événements couverts, exclusions, plafonds et franchises.
Tempête, vol, gel : vérifier votre assurance habitation avant le sinistre
Les dommages extérieurs prennent des formes variées : rafales qui soulèvent une couverture, grêle sur une serre, canalisation qui gèle, outils dérobés dans un abri. Une liste de garanties ne permet pas toujours de savoir ce qui sera remboursé. Il faut rapprocher chaque événement probable des biens présents sur le terrain et des conditions imposées par le contrat.
Les événements climatiques demandent une lecture attentive. La garantie tempête n’équivaut pas forcément à une prise en charge de toutes les conséquences d’un épisode pluvieux. Une inondation, un ruissellement ou une catastrophe naturelle obéissent à des cadres et à des conditions différents. Si votre maison se trouve sur un terrain exposé, observez le cheminement de l’eau et la vulnérabilité des ouvrages avant de juger la seule appellation des garanties.
Le gel et les fuites de canalisations extérieures sont d’autres sources de confusion. Un contrat peut indemniser certains dommages causés par l’eau sans couvrir tous les frais de recherche d’une fuite enterrée. Il peut aussi prévoir des mesures de prévention, notamment pour les installations laissées sans chauffage ou non protégées en hiver. La lecture des exclusions permet ici d’anticiper des dépenses que la garantie « dégâts des eaux » ne suffit pas à éclairer.
Pour le vol, regardez où se trouvait le bien et comment il était protégé. Un appareil pris dans un local fermé, un vélo sous une pergola et un robot de piscine laissé au bord du bassin ne présentent pas les mêmes circonstances. Les conditions peuvent prévoir des exigences de fermeture, un plafond particulier ou des justificatifs. Un rangement cohérent améliore la sécurité du terrain ; il ne dispense pas de vérifier la rédaction exacte de la garantie.
Une méthode courte permet de contrôler l’essentiel sans lire le contrat au hasard :
- Relevez dans les conditions particulières les bâtiments, dépendances, équipements et options déclarés.
- Inventoriez sur le terrain les ouvrages fixes, installations techniques et biens mobiles de valeur.
- Associez à chaque poste les événements couverts, les exclusions, le plafond, la franchise et la vétusté éventuelle.
- Demandez une confirmation écrite pour tout élément absent ou ambigu.
- Actualisez les déclarations après des travaux ou un changement important d’usage.
Cette vérification est particulièrement utile après une rénovation. Une terrasse refaite, un local transformé en atelier ou des panneaux installés sur une dépendance changent la description du bien. Si un équipement solaire est présent sur un bâtiment annexe, faites préciser sa prise en charge ; son fonctionnement et son implantation comptent autant que sa valeur. Le guide consacré à l’installation de panneaux solaires aide à distinguer les éléments à décrire avant de contacter l’assureur.
Pour comparer plusieurs contrats, préparez le même inventaire et soumettez les mêmes questions à chaque assureur. Une formule moins chère peut convenir à un terrain peu équipé ; une autre peut mieux répondre à une piscine et à plusieurs dépendances. Les démarches d’assurance habitation en ligne facilitent la consultation des offres, mais elles ne remplacent pas la vérification des conditions particulières reçues avant la souscription.
Conservez enfin factures, photographies datées et échanges écrits dans un dossier accessible. Après un sinistre, ces pièces servent à établir la présence, les caractéristiques et la valeur des installations. La priorité n’est pas d’assurer chaque objet au montant maximal : c’est d’identifier les pertes que votre foyer aurait du mal à financer seul, puis de vérifier qu’elles correspondent bien au contrat signé.
Une terrasse attenante est-elle automatiquement couverte par l’assurance habitation ?
Non. Certains contrats la rattachent au bâtiment, mais sa définition, les événements garantis et les modalités d’indemnisation doivent être vérifiés dans les conditions particulières.
La responsabilité civile habitation suffit-elle pour une piscine ?
Elle concerne les dommages causés à des tiers selon les conditions du contrat. Elle ne garantit pas, à elle seule, la réparation du bassin, de la pompe ou du volet.
Un portail endommagé par une tempête est-il indemnisé ?
Cela dépend de l’inclusion du portail parmi les biens assurés, de la garantie tempête applicable, des exclusions et de la franchise prévues au contrat.
Quand faut-il déclarer de nouveaux aménagements extérieurs ?
Contactez l’assureur dès qu’un bassin, une dépendance, une terrasse importante ou un équipement de valeur est installé, afin de faire confirmer sa couverture par écrit.


