Une fuite de lave-linge peut endommager trois logements sans que les mêmes garanties interviennent partout. Le plafond du voisin, le parquet de l’occupant et la canalisation défectueuse ne relèvent pas nécessairement du même mécanisme d’indemnisation. C’est toute la différence entre responsabilité civile et assurance habitation : la première concerne les dommages dont vous devez répondre envers autrui ; la seconde peut aussi protéger votre logement, vos équipements et votre mobilier.
Cette distinction devient décisive lorsqu’un foyer emménage, rénove ou installe des équipements extérieurs. Pour suivre les situations concrètes, prenons le cas fictif de Claire et Julien, locataires d’une maison sur le littoral, qui préparent ensuite un achat immobilier. Entre risques locatifs, protection des biens, exclusions et franchises, leurs besoins évoluent. Le bon contrat ne se reconnaît ni à son intitulé ni à sa seule cotisation : il se vérifie dans les événements couverts, les personnes assurées et les dépenses réellement remboursables.
En bref
- La responsabilité civile indemnise les tiers lorsque votre responsabilité est engagée, dans les limites prévues au contrat.
- Les risques locatifs, les recours des voisins et la responsabilité civile vie privée correspondent à des protections distinctes.
- Vos meubles, votre bâtiment et vos équipements nécessitent des garanties de dommages adaptées.
- Franchises, plafonds, vétusté et exclusions déterminent le montant réellement versé après un sinistre.
- Une rénovation, une dépendance ou une installation solaire doivent être signalées lorsqu’elles modifient le risque assuré.
Assurance habitation et responsabilité civile : comprendre ce que chaque garantie protège
La responsabilité civile repose sur une logique simple : réparer financièrement un dommage causé à autrui lorsque les conditions juridiques de votre responsabilité sont réunies. L’assurance intervient alors selon son périmètre contractuel. Elle ne transforme pas chaque accident domestique en événement indemnisable et ne couvre pas automatiquement vos propres pertes.
Une multirisque habitation rassemble plusieurs protections dans un même ensemble. Elle associe généralement des garanties concernant le logement, le contenu et certaines responsabilités. Toutefois, le terme « multirisque » ne désigne pas une couverture universelle : les formules peuvent présenter des différences importantes, notamment pour le vol, les dommages électriques ou les aménagements extérieurs.
Responsabilité civile vie privée et responsabilité liée au logement
La responsabilité civile vie privée concerne les dommages causés dans les activités ordinaires du foyer, selon les personnes et les situations définies au contrat. Un enfant qui renverse accidentellement un objet chez des amis peut relever de cette protection. Les dommages causés par un animal peuvent également être concernés, sous réserve des exclusions et obligations applicables.
Les responsabilités liées à l’occupation du logement répondent à d’autres situations. Les risques locatifs protègent le locataire contre certaines conséquences de sa responsabilité envers le bailleur, notamment après un incendie, une explosion ou un dégât des eaux. La garantie recours des voisins et des tiers vise, quant à elle, les dommages subis par d’autres personnes.
Ces intitulés ne sont donc pas interchangeables. Une attestation mentionnant uniquement une responsabilité civile vie privée ne prouve pas que les obligations d’un locataire sont satisfaites. À l’inverse, un contrat limité aux risques locatifs ne garantit pas nécessairement le mobilier ou tous les accidents survenant hors du domicile.
Un dégât des eaux peut mobiliser plusieurs protections
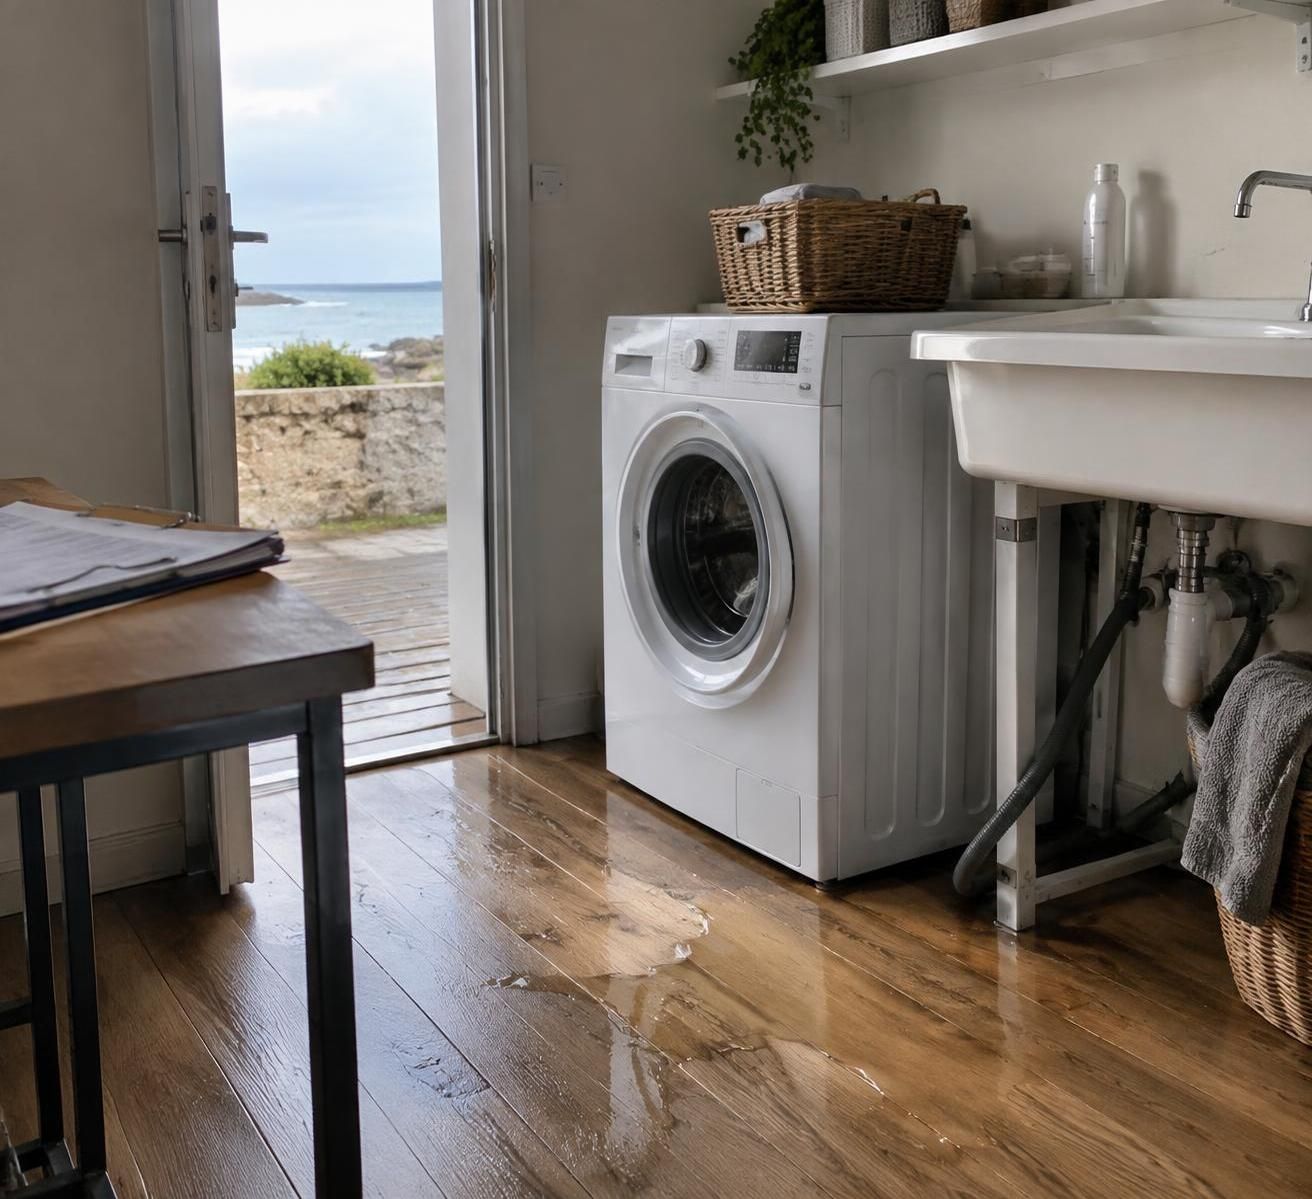
Chez Claire et Julien, le flexible du lave-linge se rompt. L’eau détériore leur meuble de rangement, traverse le plancher et marque le plafond du voisin. Il faut distinguer les dommages au contenu, ceux affectant le bâtiment et ceux subis par le logement voisin, puis déterminer les responsabilités et les garanties mobilisables.
Le traitement pratique peut aussi dépendre des conventions entre assureurs, notamment dans les immeubles. Cela explique pourquoi l’assureur du logement endommagé peut prendre en charge certaines opérations, sans que cette organisation modifie les principes de responsabilité. Le foyer doit déclarer les faits précisément plutôt que décider lui-même quel organisme paiera chaque poste.
| Situation | Protection à examiner | Point de vigilance |
|---|---|---|
| Un voisin subit les conséquences d’une fuite provenant du logement | Responsabilité liée à l’occupation et recours des tiers | Origine de la fuite et responsabilité à établir |
| Le mobilier personnel est endommagé | Garantie dégâts des eaux et biens mobiliers | Capital déclaré, exclusions et vétusté |
| Un enfant casse un objet chez des amis | Responsabilité civile vie privée | Personnes assurées et circonstances couvertes |
| Un ordinateur est dérobé après effraction | Garantie vol | Conditions d’accès, protections et justificatifs |
Pour approfondir cette lecture, le guide consacré aux garanties de l’assurance habitation permet de distinguer les protections plutôt que de comparer uniquement des noms de formules. Cette méthode évite notamment de confondre un risque assuré avec une prestation d’assistance.
Le premier contrôle consiste à identifier ce qui est protégé : votre responsabilité, vos biens ou le bâtiment. Il devient alors plus facile de vérifier les obligations correspondant à votre statut d’occupant.
Locataire, propriétaire ou copropriétaire : quelles assurances habitation sont obligatoires ?
Les obligations ne sont pas identiques selon que vous louez votre résidence principale, possédez une maison indépendante ou détenez un appartement en copropriété. Cette différence mérite d’être clarifiée avant toute comparaison tarifaire. Une protection légalement suffisante peut rester financièrement insuffisante pour votre situation réelle.
Pour une location d’habitation soumise à la loi du 6 juillet 1989, le locataire doit s’assurer contre les risques dont il répond en cette qualité. Le bailleur peut demander une attestation lors de la remise des clés, puis chaque année. Cette obligation concerne notamment les locations vides et meublées utilisées comme résidence principale.
Les risques locatifs ne remplacent pas une multirisque complète
Claire et Julien pourraient choisir une formule couvrant seulement leur responsabilité envers le propriétaire. Pourtant, si un incendie détruit leur canapé, leurs vêtements et leur électroménager, cette protection minimale ne rembourse pas nécessairement ces biens. Elle ne suffit pas non plus à présumer que les dommages au voisinage sont intégralement couverts.
Le bon réflexe consiste donc à demander une ventilation écrite des garanties. Risques locatifs, recours des voisins et des tiers, responsabilité civile vie privée et dommages au mobilier doivent apparaître clairement. Une attestation est utile pour justifier l’existence d’une assurance, mais elle ne remplace ni les conditions particulières ni les conditions générales.
Certaines occupations obéissent à des cadres différents, comme une location saisonnière ou un logement de fonction. Il faut alors examiner le contrat d’occupation et les protections déjà prévues. Pour un séjour temporaire, une garantie villégiature peut être pertinente, mais sa durée, son territoire et les biens concernés restent à vérifier.
La responsabilité civile obligatoire en copropriété
Chaque copropriétaire doit être assuré contre les risques de responsabilité civile auxquels il répond en cette qualité, qu’il occupe son lot ou le mette en location. Le syndicat des copropriétaires doit également disposer d’une assurance de responsabilité civile. Ces protections interviennent à des niveaux différents et ne doivent pas être confondues.
L’assurance de l’immeuble ne dispense donc pas automatiquement de souscrire une couverture individuelle. Elle peut garantir certaines parties privatives selon le contrat collectif, mais cette éventualité doit être vérifiée auprès du syndic. Les embellissements, le mobilier et les conséquences de l’occupation nécessitent une lecture particulière.
Dans une maison individuelle située hors copropriété, le propriétaire occupant n’est généralement pas soumis à une obligation générale d’assurance habitation. Cela ne diminue pas son exposition financière. Un feu de toiture, une tempête ou un dommage causé à un passant peuvent représenter des sommes sans rapport avec l’économie réalisée sur une cotisation.
Propriétaire bailleur : protéger un logement même inoccupé
Quand Claire et Julien achèteront leur résidence, ils devront distinguer les assurances du financement, du bâtiment et des travaux. S’ils mettent ensuite ce bien en location, une assurance propriétaire non occupant pourra compléter les protections du locataire et, le cas échéant, celles de la copropriété. Son intérêt existe aussi pendant une période de vacance locative.
Un défaut d’entretien, une canalisation relevant du propriétaire ou un sinistre entre deux occupations peuvent créer des dépenses importantes. La garantie doit correspondre à l’usage réel : location annuelle, meublée, saisonnière ou logement temporairement vide. Une longue inoccupation peut modifier certaines conditions de couverture, en particulier contre le vol ou les dégâts liés au gel.
Le statut juridique fixe un minimum ; l’exposition du logement détermine la protection utile. Une fois ce cadre posé, il reste à examiner les exclusions qui peuvent réduire fortement la portée d’une garantie.
Exclusions, franchises et plafonds : les limites réelles de la responsabilité civile
Deux contrats présentant les mêmes grandes garanties peuvent produire des indemnisations très différentes. La franchise laisse une partie du dommage à votre charge. Le plafond limite le versement, tandis que les exclusions retirent certaines circonstances ou catégories de biens du champ couvert.
La lecture doit porter sur les montants, mais aussi sur leur mode d’application. Une franchise peut être fixe, proportionnelle ou assortie de bornes. Un plafond peut s’appliquer par sinistre, par année d’assurance ou par catégorie de dommages : un chiffre élevé affiché en première page ne décrit pas toujours toute la protection.
Les dommages aux proches et aux biens confiés
La notion de tiers mérite une attention particulière. Les personnes assurées au titre du même contrat ne sont généralement pas considérées comme des tiers entre elles pour toutes les garanties. Si Julien casse accidentellement l’ordinateur de Claire, leur responsabilité civile familiale ne remplace donc pas automatiquement l’appareil.
Les objets empruntés, loués ou confiés font fréquemment l’objet d’exclusions ou de garanties spécifiques. Une perceuse prêtée par un voisin n’est pas nécessairement traitée comme un objet cassé au cours d’une visite. Avant d’utiliser un matériel coûteux, mieux vaut vérifier la clause consacrée aux biens confiés et les éventuelles extensions.
Le dommage intentionnel constitue une autre limite essentielle. L’assurance n’a pas vocation à financer les conséquences d’un acte volontairement dommageable commis par l’assuré dans les conditions prévues par le droit applicable. Les activités professionnelles et certains sports à risque relèvent également souvent de protections distinctes.
Animaux, déplacements et activités du foyer
Un chien qui mord un livreur peut engager la responsabilité de son propriétaire ou de la personne qui en a la garde. La garantie vie privée peut intervenir, mais les catégories d’animaux admises, les exclusions et les formalités doivent être contrôlées. Pour les chiens soumis à une réglementation particulière, une assurance de responsabilité civile spécifique fait partie des obligations à respecter.
Les véhicules terrestres à moteur relèvent, en principe, d’une assurance obligatoire distincte. Il serait donc imprudent de compter sur la couverture du logement pour un accident causé avec une voiture ou une trottinette électrique. À vélo sans assistance particulière, le raisonnement peut être différent, selon l’usage et les dispositions contractuelles.
La composition du foyer doit aussi être exacte. Un enfant étudiant, une garde alternée ou une personne hébergée durablement peuvent demander une vérification. L’objectif est de savoir qui possède la qualité d’assuré, dans quels lieux et pour quelles activités, plutôt que de supposer qu’une adresse commune règle toutes les situations.
Vétusté et rééquipement : ce qui reste à votre charge
Pour les biens personnels, le mode d’évaluation compte autant que le capital annoncé. Une indemnisation tenant compte de la vétusté ne correspond pas au coût d’un appareil neuf. Une option de rééquipement à neuf peut limiter cette décote, mais elle comporte souvent des conditions d’ancienneté, de remplacement effectif et de délai.
Prenons un exemple purement pédagogique : une perte couverte est évaluée à 2 000 euros et la franchise applicable atteint 250 euros. En l’absence d’autre réduction, le versement serait de 1 750 euros. Mais un sous-plafond, une décote ou une limitation propre à l’équipement peuvent encore modifier ce calcul.
Enfin, l’usure, la corrosion et le défaut d’entretien ne doivent pas être confondus avec un événement accidentel garanti. Sur le littoral, une fixation progressivement dégradée par l’air salin ne bénéficie pas nécessairement du même traitement qu’une rupture provoquée par une tempête. La bonne comparaison porte sur le reste à charge plausible, pas seulement sur la cotisation annuelle.
Dégât des eaux, incendie, tempête : quelles garanties pour le logement et ses équipements ?
La responsabilité civile ne suffit pas lorsque le dommage atteint d’abord votre propre patrimoine. Pour une maison, un appartement ou une dépendance, il faut examiner les garanties de dommages événement par événement. Cette lecture devient particulièrement utile dans un habitat durable, où certains équipements représentent un investissement important.
Une isolation récente, une pompe à chaleur, une installation photovoltaïque ou un système de récupération d’eau ne sont pas nécessairement traités de la même façon. Leur implantation, leur fixation et leur qualification contractuelle peuvent modifier leur prise en charge. Un équipement performant doit aussi être correctement déclaré et identifié dans le contrat.
Dégâts des eaux : distinguer la cause et les conséquences
Une garantie dégâts des eaux peut couvrir les détériorations provoquées par certaines fuites, ruptures ou débordements. Elle ne prend pas systématiquement en charge la réparation de l’élément à l’origine du problème. Un raccord défectueux, la recherche de fuite et la réfection d’un plafond correspondent ainsi à trois postes différents.
Chez Claire et Julien, un artisan découvre une fuite derrière un doublage isolant. Le démontage nécessaire à sa localisation, le remplacement du raccord et la remise en état du mur doivent être examinés séparément. La garantie recherche de fuite peut comporter ses propres limites, notamment pour les investigations destructives ou les canalisations enterrées.
Les infiltrations lentes, la condensation et les moisissures liées à une ventilation insuffisante font souvent l’objet de restrictions. Isoler sans maintenir un renouvellement d’air adapté peut dégrader le confort et le bâti, sans créer pour autant un sinistre assuré. La prévention technique et la couverture financière répondent à deux besoins complémentaires.
Tempête et catastrophe naturelle : deux mécanismes différents
Les dommages dus au vent relèvent généralement de la garantie tempête, selon les critères du contrat. Une inondation ou une submersion marine peut relever du régime des catastrophes naturelles lorsqu’un arrêté reconnaît l’état correspondant pour la commune et la période concernées. Tous les événements météorologiques n’empruntent donc pas la même voie.
La garantie catastrophes naturelles est attachée aux contrats de dommages aux biens entrant dans son champ légal, notamment ceux couvrant l’incendie. L’indemnisation suppose néanmoins que les biens touchés soient assurés et que les conditions légales soient réunies. Une reconnaissance administrative ne rend pas automatiquement indemnisable un abri ou un mobilier extérieur absent du périmètre déclaré.
Sur le littoral, il faut également distinguer submersion, ruissellement, érosion progressive et corrosion. Ces phénomènes n’ont ni les mêmes causes ni les mêmes règles de couverture. Un jardin exposé et une maison légèrement surélevée peuvent présenter des vulnérabilités différentes malgré une adresse commune.
Extérieurs et rénovation énergétique : anticiper les changements
Terrasse, clôture, pergola, abri et mobilier de jardin ne sont pas toujours inclus dans les garanties de base. Le dossier sur l’assurance des aménagements extérieurs aide à repérer les éléments à déclarer. Une serre ou une cuisine d’été mérite notamment une vérification explicite avant installation.
Pour les panneaux solaires, précisez s’ils sont intégrés au bâtiment, fixés en toiture ou installés au sol. Demandez comment sont traités l’incendie, la grêle, le vol et les dommages électriques, ainsi que les responsabilités liées à leur fonctionnement. La perte de production éventuelle correspond à une protection distincte, qui ne doit pas être présumée.
Lors d’une rénovation énergétique importante, l’assurance habitation ne remplace ni les assurances professionnelles des entreprises ni, lorsque les travaux y sont soumis, l’assurance dommages-ouvrage. Avant le chantier, vérifiez les attestations adaptées aux activités réellement exécutées. La cohérence consiste à assurer l’existant, les travaux et les nouveaux usages sans confondre leurs garanties.
Comparer un devis d’assurance habitation et préparer un dossier de sinistre solide
Un devis utile commence par une description fidèle du logement. Surface, nombre de pièces selon la définition de l’assureur, dépendances, mode d’occupation et équipements particuliers influencent l’évaluation. Une donnée approximative peut créer un décalage entre le risque déclaré et la réalité, avec des conséquences sur l’indemnisation selon les circonstances.
Claire et Julien doivent aussi estimer leur mobilier sans se limiter aux objets les plus visibles. Vaisselle, linge, vêtements, outils, livres et petits appareils représentent ensemble une valeur importante. Le capital mobilier doit correspondre à un remplacement réaliste, et non au prix auquel le foyer espérerait revendre ses affaires.
Comparer les garanties sur une base identique
Pour examiner plusieurs offres, conservez les mêmes caractéristiques et les mêmes besoins. Comparer une formule sans vol à une autre incluant objets de valeur et assistance renforcée ne permet pas d’évaluer correctement leur rapport entre coût et protection. Il faut d’abord neutraliser les différences de périmètre.
Un comparateur d’assurance habitation peut faciliter le repérage des offres, mais la décision exige la lecture des documents contractuels. Le document d’information sur le produit d’assurance donne une première vue d’ensemble. Les conditions générales et particulières précisent ensuite les limites applicables à votre logement.
- Personnes couvertes : vérifiez les membres du foyer, les enfants étudiants et les situations d’hébergement.
- Biens déclarés : contrôlez le mobilier, les objets de valeur, les dépendances et les équipements extérieurs.
- Événements garantis : examinez notamment le vol, les infiltrations, les dommages électriques et les aléas climatiques.
- Reste à charge : comparez franchises, vétusté, sous-plafonds et conditions de remplacement.
- Services après sinistre : recherchez les conditions du relogement, des mesures d’urgence et de l’assistance.
Une franchise élevée peut réduire la cotisation, mais elle doit rester compatible avec votre épargne disponible. Pour un foyer qui ne peut pas absorber une dépense imprévue importante, cette économie peut être mal adaptée. Mieux vaut ajuster le niveau de protection à la capacité financière réelle qu’accumuler des options peu utiles.
Après un sinistre : sécuriser, documenter et déclarer
La première étape consiste à protéger les personnes et à limiter l’aggravation des dégâts, sans vous mettre en danger. Fermez l’arrivée d’eau si nécessaire, éloignez les biens exposés et faites intervenir un professionnel pour une urgence technique. Photographiez les dommages avant les opérations indispensables, lorsque cela peut être fait sans risque.
Conservez les éléments utiles : factures, échanges, devis, photographies antérieures et pièces détériorées lorsque leur stockage reste possible. N’engagez pas une remise en état complète avant les instructions de l’assureur, sauf nécessité de sécurité ou de sauvegarde. Une intervention urgente doit être documentée, avec son motif et son coût.
Les délais de déclaration dépendent de l’événement. Pour les sinistres ordinaires, le contrat ne peut généralement pas prévoir un délai inférieur à cinq jours ouvrés ; pour le vol, ce minimum est de deux jours ouvrés. En catastrophe naturelle, la déclaration doit intervenir au plus tard trente jours après la publication de l’arrêté de reconnaissance.
Un constat amiable de dégât des eaux facilite la description des lieux et des parties concernées, sans constituer une décision sur les responsabilités. Si un tiers réclame réparation, transmettez rapidement les documents reçus à votre assureur. Décrivez les faits avec précision et évitez de promettre vous-même un remboursement avant l’analyse du dossier.
En cas de désaccord, demandez le détail écrit du calcul : base d’évaluation, vétusté, franchise et clause appliquée. Le service réclamations, puis le médiateur compétent lorsque les conditions sont réunies, constituent des voies de recours. Un dossier clair permet de discuter des faits et des garanties, plutôt que de rester face à un montant inexpliqué.
Une assurance responsabilité civile suffit-elle pour louer un logement ?
Une responsabilité civile vie privée seule ne suffit pas à remplir l’obligation d’assurance des risques locatifs applicable notamment aux locations constituant la résidence principale. Vérifiez aussi les recours des voisins, le mobilier et les autres dommages, qui ne sont pas nécessairement inclus dans une protection minimale.
La responsabilité civile rembourse-t-elle les dégâts dans mon propre logement ?
Elle sert à couvrir les conséquences de votre responsabilité envers autrui, dans les limites du contrat. Vos meubles et votre bâtiment relèvent de garanties de dommages, comme l’incendie ou les dégâts des eaux. Un recours contre un responsable peut également exister selon l’origine du sinistre.
Un outil emprunté à un voisin est-il couvert s’il est cassé ?
Les biens empruntés, loués ou confiés sont fréquemment exclus de la responsabilité civile courante ou soumis à des conditions particulières. Vérifiez la clause correspondante et l’existence éventuelle d’une extension avant d’utiliser un matériel coûteux.
Faut-il signaler des panneaux solaires ou une nouvelle dépendance ?
Prévenez votre assureur lorsque les travaux ou équipements modifient le risque déclaré. Faites préciser par écrit les éléments assurés, leur valeur, les événements couverts et les éventuelles responsabilités associées. Une installation extérieure n’est pas automatiquement protégée comme le bâtiment principal.
Quels documents conserver pour faciliter une indemnisation ?
Gardez les factures disponibles, photographies des pièces et équipements, références des appareils, devis de réparation et justificatifs des mesures d’urgence. Stockez une copie hors du logement ou dans un espace numérique sécurisé afin de pouvoir y accéder après un sinistre important.